多年关税与科技摩擦之后,
阀门终于被中美双方同时拧松:
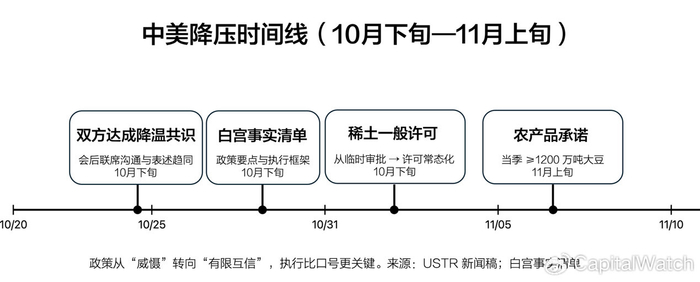
关税往回调,稀土从临时审批回到常态许可,对关键化学前体的跨境治理更严格;
此前一揽子反制按下暂停键,
中国重启大豆采购,美国延长部分 301 条款豁免。
市场最看重的不是宣言,而是执行的颗粒度。
阀门只要拧松半圈,水位就会抬升。

这项安排不只是“松口气”,它可能重塑全球贸易格局。
经历多年拉锯,双方都选择了退一步:稀土重启、关税撤销、大豆回流,更像一场战略性停火,而非情绪化和解。
自2018年以来,华盛顿与北京首次由互相威慑转向有限互信,给价格、库存与交付提供了久违的可预测性。
卡点松开得很具体。稀土、磁材、石墨这些“要害部件”,从临时审批回到“许可常态”,供应溢价开始回落,厂商的利润率与交付预期同步修复。

大豆的回流则更直白。
订单来了,现金流回暖,
库存结构更健康,中西部的运力也有了稳定安排。
同步往下看,
海运环节的价信号开始企稳,补库逻辑回到常态轨道。

输入性压力也在降温。
来自中国的进口价格指数回落,
为更温和的通胀路径让出空间。

汇率是风险偏好的温度计:
美元指数在关键位徘徊、离岸人民币窄幅稳定,
资金更愿意“久坐”,而不是“一惊一乍”。

为什么会“先股后币”?
关税下降等于退回部分摩擦成本,
美元的边际强势松动,
风险资产的贴现率更友善。
供应链的风险溢价回落,
科技与上游原材先吃“复工红利”,
于是股票打头阵。

等到权益把前半程吃得差不多,
资金开始寻找“中性储备”分散主权风险,
比特币的地缘对冲属性变得更显眼,
于是补涨脚本接力。
从叙事回到方法,通道是清晰的:
关税/许可/稀土→汇率与输入性压力→股票定价复位→资金风格切换→比特币补涨
这条链路不是某个观点,而是一个实操清单。
这笔“停火式缓和”的含义
需要分中美两条线读
对中国而言,关税减免让外需端的摩擦成本回落,利润与订单的弹性更容易体现;在关键技术环节,准入和合规预期变得可读,企业中长期资本开支不再“盲飞”。
对美国而言,农产品需求的确定性回归,中西部的现金流企稳;与关键化学前体的联动治理,降低输入性风险;更温和的通胀路径,给货币政策争取到操作空间。
最直接受益的是人工智能与半导体链:在原料、许可、交付三道槛同时下压时,研发布署与产能爬坡终于顺流而上。
策略层面,别只盯盘面,
盯四个“温度计”
第一,看合规记分牌
关税、许可证与化学前体治理的月度评分,只要连续上行,故事就还在延长线。
第二,看资金真伪火
现货 ETF 的净流入若强于杠杆合约的资金费率,多半是真金白银在进;反之要警惕噪音。
第三,看美元与人民币
DXY 若压在 100 附近、离岸人民币稳定在一个窄幅区间,风险偏好更容易“久坐”。
第四,看比特币的两道门槛
一旦重新站上 11.4 万美元,补涨逻辑常被触发;
若失守 10.6 万美元,得准备承受更深的清算与回撤。
这轮机会值不值得押注?
它是多年里最像样的一次降压组合:
工业原料成本下行,
电动车与国防供应链压力缓解,
农产品订单回流,
库存与航运回到常态。
只要执行不“脱线”,
从今年第四季度到明年第一季度,
很可能打开一段风险偏好的时间窗。
战术上,顺节奏、盯资金、管回撤,
胜过空谈牛熊。
两句丑话写在前面
几乎所有条款都有期限,多数是一年;
到期续不续,看的是记分牌而非口号。
相关性从来不是护身符,
短期“股强币弱/股弱币强”都可能出现。
方法论上,少看情绪,多看三条主线:
资金流、汇率与波动率。
总结
每个帝国都会反复学到同一件事:
贸易的建设速度,
常常快于战争的破坏。
当前这笔交易,不是和平,
它是更现实的战略布局——
争时间、换确定性、稳路径。
谁掌控稀土与磁材的供给安全与价格锚,谁就更接近未来的技术制高点;
谁能让合规与许可变得可预测,谁就更容易把资本开支变成产能与现金流。
跨太平洋的这次降压,
不会让世界一下子翻篇,
却足以让水位抬升、让定价重估、
让科技喘息。
这,已经够了。